12 500,00 ₽
2

Есть вопрос? Звоните!

+7 923 192-46-05

Пассивный доход в 2026: 24 способа — от вкладов до своих приложений

17.08.2023
738
Пассивные источники дохода

Пассивный доход — это деньги, которые приходят без Вашего постоянного участия: один раз вложили деньги или время, а дальше они работают сами. Проценты по вкладу, купоны облигаций, аренда, продажи книги или приложения — всё это пассивный доход.

Честно скажу: совсем без усилий не бывает. Деньги не появляются из ниоткуда — нужно вложить либо деньги, либо время, а потом хотя бы иногда за всем присматривать. Ниже — 24 способа, которые работают в 2026 году: что нужно вложить, какие риски и что из этого пробовала я сама.

Содержание

Квадрант денежного потока Кийосаки

Роберт Кийосаки делит все способы заработка на четыре квадранта — в зависимости от того, как человек получает деньги.

Слева — «активный доход», справа — «пассивный». В чём разница? В первом случае человек работает за деньги, во втором — деньги работают на него.

Рабочий

Работа по найму за зарплату.

  • стабильность
  • зависимость
  • риск увольнения

I

Бизнесмен

III

Владельцы крупного бизнеса.

  • другие люди работают на Вас
  • большой доход
  • свободное время

Самозанятый

II

Самозанятые, ИП без сотрудников.

  • доходы могут быть выше
  • конкуренция

IV

Инвестор

Деньги работают на Вас.

  • Финансовая независимость
  • Полная свобода

Многим кажется, что попасть в четвёртый квадрант нереально. Но начать можно с малого: вкладывать не только деньги, но и время. Это способ мышления, который можно развивать постепенно.

Инвестиции

Долгосрочное инвестирование доступно каждому, и для этого не нужно становиться трейдером. Начать можно с нескольких тысяч рублей: открыть брокерский счёт в приложении банка или попробовать «Инвесткопилку Т-Банка» — там банк сам вкладывает деньги в фонды.

Чтобы получить налоговые льготы, вкладывайте через «ИИС». А вот что можно купить ради регулярного дохода.

Облигации и ОФЗ

Облигация — это заём: Вы даёте деньги государству или компании, а они платят Вам проценты — купоны — и в конце срока возвращают долг. ОФЗ — облигации Минфина, самые надёжные на российском рынке. Облигации компаний платят больше, но и риск выше: компания может не вернуть деньги.

Купоны обычно приходят 2–4 раза в год, а некоторые облигации платят каждый месяц — из них можно собрать «зарплату» от портфеля. Цена облигации до погашения меняется, но если держать её до конца срока, вернётся вся сумма долга. С купонов берут НДФЛ 13% (15% с дохода больше 2,4 млн ₽ в год), брокер удерживает его сам.

Дивидендные акции и фонды

Многие крупные компании делятся прибылью с акционерами — платят дивиденды, чаще всего раз или два в год. Купив акции таких компаний, Вы получаете часть их прибыли и можете заработать ещё и на росте цены.

Но дивиденды не гарантированы: компания может их уменьшить или отменить, а цена акций может падать. Чтобы не зависеть от одной компании, можно купить фонд (БПИФ) — в нём сразу много акций. Налог с дивидендов — 13% (15% с дохода больше 2,4 млн ₽ в год), его удерживает брокер. Акции и фонды можно держать на «ИИС» и получать налоговые льготы.

Фонды недвижимости (ЗПИФ)

Если хочется получать доход от аренды, но не покупать квартиру и не искать арендаторов, есть закрытые паевые фонды недвижимости (ЗПИФ). Фонд владеет складами, офисами или торговыми центрами, а пайщикам выплачивает часть арендного дохода — часто раз в месяц или раз в квартал.

Часть таких фондов доступна обычным инвесторам: паи покупают через брокера на Мосбирже, иногда от нескольких тысяч рублей. Риски: арендатор может съехать, стоимость пая — упасть, а продать паи быстро бывает непросто. Управляющая компания берёт комиссию.

Накопительный счёт

Самый простой способ получать доход на свободные деньги. Банк начисляет проценты на остаток, а снять деньги можно в любой момент — уже начисленные проценты при этом не пропадают. Накопительные счета, как и вклады, застрахованы АСВ — до 1 400 000 ₽ в одном банке.

Минус — банк может изменить ставку в любой момент, а повышенный процент часто действует только первые месяцы. Здесь удобно держать подушку безопасности.

Краудлендинг

Это займы малому бизнесу через инвестиционные платформы — например, «Поток» или JetLend. Вы понемногу даёте в долг сразу многим компаниям, а они возвращают деньги с процентами, часто каждый месяц. Доходность выше, чем по вкладу.

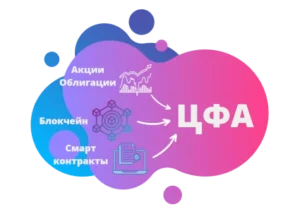
Но и риск выше: часть заёмщиков не возвращает деньги, а вложения не застрахованы. Обычные инвесторы могут вложить на таких платформах не больше 600 000 ₽ в год. Выбирайте платформы из реестра Банка России и делите деньги на много мелких займов. Похожий инструмент — «ЦФА».

Банковский вклад

Самый известный способ сохранить и увеличить накопления. Главный плюс — надёжность: вклады застрахованы АСВ — до 1 400 000 ₽ в одном банке. Минус — на долгом сроке доход обычно ниже, чем может дать фондовый рынок, а при досрочном снятии проценты чаще всего теряются.

Обращайте внимание на капитализацию: когда проценты прибавляются ко вкладу, доход растёт быстрее. С процентов по вкладам и накопительным счетам сверх необлагаемой суммы платится НДФЛ — банк сам сообщает о доходе в налоговую, а налоговая присылает уведомление.

Налоговые вычеты

Не забывайте про «кешбэк» от государства — налоговые вычеты. Если Вы платите НДФЛ, можно вернуть часть налога (обычно 13%) с расходов на покупку квартиры, проценты по ипотеке, лечение, обучение, спорт. Есть и вычет за инвестиции: по ИИС-3 — до 52 000 ₽ в год, подробнее — в статье «ИИС в 2026».

Это разовый, а не постоянный доход, но его легко упустить, если не знать о нём.

Кешбэк

Многие банки возвращают часть расходов — деньгами или баллами. По сути, это скидка постфактум. Условия у банков разные: где-то кешбэк дают за отдельные категории покупок, где-то — за все.


У меня карта Black от Т‑Банка. Кешбэк рублями — до 30% по спецпредложениям партнёров банка и до 15% в четырёх категориях, которые выбираешь каждый месяц. Обслуживание бесплатное, если хранить от 50 000 ₽ на карте, вкладах, накопительных счетах и в инвестициях, в остальных случаях — 99 ₽ в месяц.

Реклама. Рекламодатель: АО «ТБанк», ИНН 7710140679. erid: 2RanymaGDJK

Инвестиции в недвижимость

Популярный способ, у которого есть несколько вариантов:

  1. Покупка с расчётом на рост цены и доход от разницы.
  2. Долгосрочная аренда — спокойнее, но доход ниже.
  3. Посуточная аренда — денег больше, но и хлопот тоже.
  4. Аренда нежилой недвижимости: машиноместо, гараж, кладовка, коммерческое помещение.

Учитывайте ремонт, простой без арендаторов и налоги: с аренды жилья физическим лицам можно платить НДФЛ 13% или 4% как самозанятый.

Если хочется доход от аренды без покупки — посмотрите раздел про фонды недвижимости (ЗПИФ) выше.

Сдача вещей в аренду

Сдавать можно не только квартиру. Инструменты, фото- и строительную технику, туристическое снаряжение, детские вещи, прицеп, праздничные наряды берут в аренду через Авито и похожие сервисы. Вещь, которая лежит без дела, начинает приносить деньги.

Риски: вещь могут сломать или не вернуть, поэтому берите залог и заключайте договор. Доход нужно декларировать или оформить самозанятость.

Написание книги

Если Вы эксперт в какой-то области или умеете интересно рассказывать истории, можно написать свою книгу. Заработать на ней можно двумя способами:

  • издать самостоятельно — на платформах самиздата, например «Литрес: Самиздат» или Ridero: электронная книга выходит без затрат на тираж;
  • сотрудничать с издательством и получать процент от продаж.

Книгу пишут один раз, а продаваться она может годами. Но придётся вложить время, а часто и деньги — на редактора, корректора и обложку. И будьте готовы, что первая книга может не найти много читателей: это частая история у начинающих авторов.

Запись аудиокниг

Если Вы любите читать и у Вас приятный голос, можно озвучивать книги. Например, у Литрес есть проект «Чтец». Вы проходите небольшое тестирование, и Вам открывается список книг для озвучки. Выбираете книгу и записываете её в отведённый срок — он зависит от объёма книги. Потом книга выходит на Литрес, и Вы получаете процент с каждой продажи.

Условия проекта со временем меняются — уточняйте их на сайте.

Создание онлайн-курса

Записанный онлайн-курс можно продавать снова и снова — на своём сайте или через платформы для онлайн-школ, в виде видеоуроков, статей или рассылки.

Но совсем пассивным курс не бывает: его нужно продвигать, отвечать на вопросы учеников и обновлять, когда меняется тема. Как настроить продажи и оплату курса — в рубрике «Онлайн школы».

Свой контент и цифровые продукты

Этот способ мне ближе всего. Цифровой продукт создаётся один раз, а продавать его можно бесконечно: не нужны склад, доставка и аренда. Главное вложение — Ваше время и знания.

Сайт

На своём сайте можно продавать услуги и информационные товары, а ещё размещать рекламу. На этом сайте, например, в статьях показывается реклама Яндекса: чем больше читателей, тем больше доход.

Но для заметных денег нужна большая посещаемость — а значит, много полезных статей и время на продвижение. Зато сайт ещё и работает на Вашу экспертизу.

Телеграм-канал

Канал зарабатывает на рекламе, платных постах и платной подписке на закрытый контент. Чем точнее тема и живее аудитория, тем дороже реклама.

Учтите правила: рекламу нужно маркировать, а каналы, где больше 10 000 подписчиков, должны быть внесены в перечень Роскомнадзора — иначе размещать рекламу нельзя. Я как раз сейчас запускаю свой канал — буду делиться тем, что получится.

Видео на Rutube, YouTube и Дзене

Полезное видео-инструкция собирает просмотры годами. Заработать можно на рекламе через партнёрские программы площадок — например, у Rutube и Дзена. Монетизация YouTube для авторов из России сейчас не работает, но площадка приводит зрителей и клиентов.

Видео отнимает много времени на съёмку и монтаж, зато хорошо показывает Вашу экспертизу. Мои видео — на «Rutube».

Приложения в Маркете Битрикс24

Приложения и другие цифровые товары можно продавать в маркетплейсах и на своём сайте. Я делаю приложения для Маркета Битрикс24: клиенты устанавливают их сами, а я получаю небольшой, но регулярный доход каждый месяц.

Но «поставил и забыл» не получится: Битрикс24 обновляется, клиенты задают вопросы, приложение нужно поддерживать и развивать. Вот мои приложения:

Готовые шаблоны и бизнес-процессы

Шаблоны, таблицы, чек-листы, инструкции — всё, что Вы уже сделали для себя или клиентов, можно упаковать и продавать много раз. У меня это готовые бизнес-процессы Битрикс24: настроила один раз — дальше их можно купить на сайте и установить на свой портал.

Сервисы и чат-боты по подписке

Если Вы умеете (или готовы научиться) делать чат-ботов и небольшие сервисы, их можно продавать по подписке: клиент платит каждый месяц, пока пользуется. Например, бот, который принимает заявки, напоминает о записи или присылает полезные материалы.

Подписка даёт самый предсказуемый доход из цифровых продуктов. Но за ботом нужно следить: мессенджеры меняют правила, сервисы обновляются.

Нейросети

Нейросети помогают быстрее создавать цифровые товары: картинки и иллюстрации, шаблоны, тексты, подсказки для работы с нейросетями. Некоторые фотостоки принимают изображения, созданные нейросетью, — с пометкой об этом.

Конкуренция здесь растёт очень быстро, поэтому выигрывает тот, кто добавляет свою экспертизу, а не просто нажимает кнопку. О нейросетях я пишу в рубрике «Нейросети».

Партнёрские программы

Если Вы пользуетесь сервисами и помогаете их внедрять или настраивать, у многих из них есть партнёрские программы: за каждого приведённого клиента начисляют вознаграждение.

Например, партнёрские программы есть у этих сервисов:

  • Битрикс24 — корпоративный портал с CRM-системой.
  • Wazzup — сервис интеграции мессенджеров с Битрикс24.
  • Бегет — хостинг, VPS, серверы, домены.
  • Тильда — конструктор сайтов.

Есть и товарные партнёрки: Вы рассказываете о товарах, например, в своём канале и получаете процент с покупок по Вашей ссылке.

Мой опыт: я партнёр Битрикс24, и долгое время это был заметный доход. Но недавно выплаты партнёрам сильно урезали — поэтому не стоит строить всё на одной партнёрке. И помните: партнёрская ссылка — это реклама. Её нужно маркировать и отчитываться о ней. Мне это показалось слишком сложным, и на сайте я заменила партнёрские ссылки на обычные.

Фотостоки

Если Вы любите фотографировать или рисовать, работы можно продавать на фотостоках: одну фотографию покупают много раз. Но придётся потрудиться — конкуренция высокая, а покупают в основном качественные и востребованные снимки.

Учтите, что многие зарубежные стоки сейчас не работают с авторами из России или не могут им платить. Выбирайте площадки, которые платят авторам из России.

Реклама на своём авто

Если у Вас есть автомобиль, на нём можно размещать рекламу: Вы ездите как обычно, а рекламодатель платит за наклейки.

1. Найдите рекламодателя или сервис, который их подбирает.
2. Наклейте рекламу на авто.
3. Ездите как обычно.

Доход здесь небольшой, а наклейки могут повредить покраску. Внимательно читайте договор и остерегайтесь сервисов, которые просят деньги вперёд.

Торговые автоматы

Можно поставить торговые автоматы — с кофе, снеками или водой — в проходных местах и получать доход с продаж. Но это скорее небольшой бизнес, чем пассивный доход: нужно купить автомат, договориться об аренде места, регулярно пополнять и ремонтировать его. Успех зависит от места и ассортимента.

Мой пассивный доход: что работает у меня

Скажу честно: мой пассивный доход — это не одна большая река, а несколько ручейков.

  • Приложения в Маркете Битрикс24 — небольшой, но стабильный доход каждый месяц. Их приходится поддерживать и развивать.
  • Готовые бизнес-процессы на сайте — сделала один раз, продаю много раз.
  • Сайт — реклама Яндекса в статьях.
  • Кешбэк — приятная мелочь, которая копится сама.
  • Партнёрка Битрикс24 — раньше заметный доход, но выплаты урезали.

Главный вывод: не стоит рассчитывать на один источник. Лучше несколько небольших — и каждый понемногу развивать.

А какой пассивный доход есть у Вас? Поделитесь в комментариях!

Частые вопросы о пассивном доходе

Это доход, который поступает без Вашего постоянного участия: Вы один раз вложили время или деньги, а дальше деньги приходят сами — проценты по вкладу, дивиденды, аренда, продажи книги или приложения.

Нет. Деньги не появляются из ниоткуда: нужно вложить либо деньги (вклад, акции, недвижимость), либо время (книга, онлайн-курс, сайт, приложение).

С подушки безопасности на вкладе или накопительном счёте, а потом — с регулярных небольших вложений: облигаций и фондов на «ИИС» с налоговыми вычетами или «Инвесткопилки Т-Банка».

Да, в большинстве случаев: с процентов по вкладам сверх необлагаемой суммы, дивидендов, купонов, аренды. По вкладам и брокерским счетам налог обычно считает и удерживает банк, а доход от сдачи квартиры нужно задекларировать самому или платить налог как самозанятый.

Вклады и накопительные счета: они застрахованы АСВ до 1 400 000 ₽ в одном банке. Из инвестиций надёжнее всего ОФЗ — облигации государства. Но доход по ним обычно ниже, чем у акций на долгом сроке. Остальные способы доходнее, но и рискованнее.

Свои цифровые продукты: шаблоны, инструкции, онлайн-курс, приложения или чат-бот по подписке. Вы уже знаете, что нужно Вашим клиентам, — осталось упаковать это знание в продукт, который продаётся без Вашего участия.

5 2 голоса
Рейтинг статьи
Подписаться
Уведомить о
guest
0 комментариев
Новые
Старые Популярные
Межтекстовые Отзывы
Посмотреть все комментарии
Авторизация
*
*
Регистрация
*
*
*
Пароль не введен
Генерация пароля
0
Оставьте комментарий! Напишите, что думаете по поводу статьи.x
Для улучшения работы сайта и его взаимодействия с пользователями я использую файлы cookie. Продолжая работу с сайтом, Вы разрешаете использование cookie-файлов. Вы всегда можете отключить файлы cookie в настройках Вашего браузера. Подробнее