0,00 ₽
0

Есть вопрос? Звоните!

+7 923 192-46-05

ИИС в 2026: что это, ИИС-3, вычеты, сроки и лимиты

21.02.2023
450
ИИС

ИИС (индивидуальный инвестиционный счёт) — это брокерский счёт с налоговыми льготами. С 2024 года открывают только новый вид — ИИС-3: срок 5 лет, пополнение без лимита, до трёх счетов и сразу две льготы. Разбираем простыми словами, как он работает, кому выгоден и что делать, если у Вас старый ИИС.

Содержание

Что такое ИИС простыми словами

ИИС — это брокерский счёт, на котором можно покупать акции, облигации, ОФЗ и паи фондов, а государство за это даёт налоговые льготы. Взамен деньги нужно держать на счёте несколько лет.

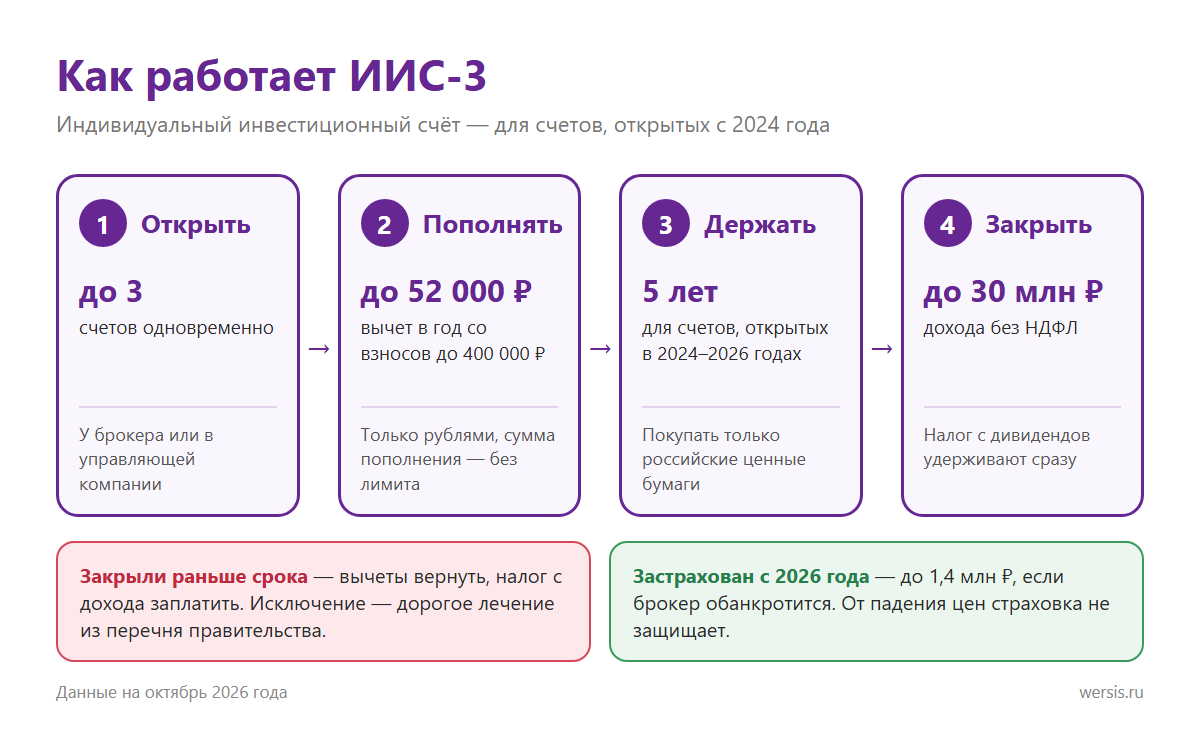
С 1 января 2024 года открыть можно только ИИС-3 (ИИС третьего типа). Его правила:

  • одновременно можно иметь до трёх ИИС-3 — у одного или у разных брокеров;
  • открыть ИИС может только физическое лицо — налоговый резидент РФ;
  • минимальный срок — 5 лет для счетов, открытых в 2024–2026 годах. Для новых счетов он растёт: 6 лет — для открытых в 2027 году, 7 лет — в 2028-м, и так до 10 лет с 2031 года;
  • пополнять можно сколько угодно — лимита в 1 млн ₽ больше нет, но только рублями;
  • покупать можно только российские ценные бумаги — бумаги иностранных компаний на ИИС запрещены;
  • обычный брокерский счёт нельзя «превратить» в ИИС, его нужно открывать отдельно.
Схема работы ИИС-3

Чем ИИС-3 отличается от старого ИИС

Старый ИИС (до 2024 года)ИИС-3 (с 2024 года)
Сколько счетовОдинДо трёх
Минимальный срок3 года5 лет, для новых счетов — до 10 лет
ПополнениеДо 1 млн ₽ в годБез лимита
Вычет на взносыТип А: с 400 000 ₽ в годС 400 000 ₽ в год
Доход без налогаТип Б: без ограничения суммыДо 30 млн ₽
Обе льготы сразуНет — либо А, либо БДа
Страховка счётаНетДо 1,4 млн ₽ (с 2026 года)

Открыть старый ИИС уже нельзя. Что делать, если он у Вас есть, — в конце статьи, в разделе «Что делать со старым ИИС».

ИИС на ребёнка

Открыть ИИС на имя ребёнка можно, но продавать бумаги и выводить деньги придётся с разрешения органов опеки. А вычет на взносы получает только тот, кто сам платит НДФЛ, — у ребёнка дохода обычно нет, так что вернуть налог не получится.

Проще открыть ИИС на себя: Вы получите вычет, а когда ребёнку исполнится 18 лет, сможете подарить ему деньги или ценные бумаги — подарки от близких родственников налогом не облагаются.

С 14 лет подросток может открыть брокерский счёт или ИИС сам — с письменного согласия родителей.

ИИС при разводе

При разводе ИИС делят так же, как другое имущество супругов. Если счёт открыт и пополнен до брака, он остаётся Вашим. Если деньги вносили в браке, это совместно нажитое имущество, и его, скорее всего, придётся разделить. Брачный договор может это изменить.

Ограничения для госслужащих

Госслужащим запрещено покупать ценные бумаги, если это создаёт конфликт интересов, — например, если человек по службе проверяет компанию, в акции которой вкладывает. Некоторым госслужащим отдельно запрещены иностранные финансовые инструменты, но на ИИС иностранные бумаги и так покупать нельзя.

Как открыть ИИС

Открыть ИИС можно онлайн за 10–15 минут — в приложении брокера или банка, без визита в офис.

  1. Выберите брокера. Сравните комиссии за сделки и за обслуживание счёта. Если передумаете, ИИС можно перевести к другому брокеру — срок при этом сохраняется.
  2. Подайте заявку в приложении брокера. Если у Вас уже есть карта банка с брокерской лицензией, это займёт несколько минут.
  3. Подпишите договор. С этой даты начинается срок ИИС (для открытых в 2026 году — 5 лет), даже если деньги ещё не внесены.
  4. Пополните счёт — только рублями, без ограничения по сумме. Вычет дают с 400 000 ₽ в год.
  5. Купите ценные бумаги — только российские. Не вкладывайте всё в одну бумагу: распределяйте деньги между разными компаниями и видами бумаг.

Я пользуюсь этими брокерами:

Самостоятельно или доверительное управление? При доверительном управлении управляющая компания сама покупает бумаги и следит за ними — разбираться не нужно. Но у такого ИИС есть минимальная сумма входа и комиссия за управление, а влиять на состав портфеля Вы не сможете. При самостоятельном управлении Вы сами решаете, что и когда покупать.

Что купить на ИИС

На ИИС можно купить только российские ценные бумаги. Чем они отличаются:

  • ОФЗ — облигации государства. Самый надёжный вариант: доход известен заранее, риск минимальный.
  • Облигации компаний — доход выше, чем у ОФЗ, но выше и риск: компания может не вернуть деньги. Смотрите на кредитный рейтинг.
  • Акции — могут вырасти сильнее всего, но могут и упасть. Подходят тем, кто готов ждать годами и не пугается падений.
  • Паи биржевых фондов (БПИФ) — сразу набор бумаг в одной покупке, например фонд на индекс Мосбиржи или на ОФЗ. Удобно для начинающих: не нужно выбирать отдельные бумаги.

Если пока не хотите разбираться в бумагах, посмотрите «Инвесткопилку» Т-Банка — там деньги сами вкладываются в фонды. Но это обычный брокерский счёт, а не ИИС: налоговых льгот у неё нет.

Это не инвестиционная рекомендация: выбирайте бумаги под свои цели и срок.

Преимущества ИИС

Главные плюсы ИИС — налоговые льготы: до 52 000 ₽ вычета каждый год и доход до 30 млн ₽ без налога. А ещё — пополнение без лимита и страховка счёта.

ИИС — один из способов получать пассивный доход с налоговыми льготами. Другие способы — в статье «Пассивные источники дохода».

Пополнение без лимита

ИИС-3 можно пополнять сколько и когда угодно: ограничения по сумме нет, минимальной суммы тоже. Вносить можно только рубли, валюту и ценные бумаги переводить на ИИС нельзя.

Можно открыть счёт заранее и пока ничего не вносить: срок ИИС считается с даты договора, а не с первого пополнения, поэтому такой счёт «дозреет» быстрее. А с 2027 года для новых ИИС-3 срок станет 6 лет — открыть счёт в 2026 году выгоднее.

Учтите: вычет на взносы дают только с 400 000 ₽ в год — по всем ИИС-3 и программе долгосрочных сбережений вместе. Деньги сверх этой суммы тоже работают на льготу по доходу, но налог за них не вернут.

Две налоговые льготы сразу

Главное отличие ИИС-3: не нужно выбирать между типами А и Б. На одном счёте действуют сразу обе льготы — вычет на взносы и освобождение дохода от налога. Окончательно они Ваши, только если продержать счёт весь срок.

Типы А и Б остались только у старых ИИС, открытых до 2024 года.

Вычет на взносы (бывший тип А)

Каждый год налоговая возвращает 13% от денег, которые Вы внесли на ИИС за год. Если Ваш доход больше 2,4 млн ₽ в год — по Вашей ставке НДФЛ, до 22%. Взносы учитывают максимум 400 000 ₽ в год — по всем ИИС-3 вместе. Этот лимит общий с программой долгосрочных сбережений (ПДС) и негосударственными пенсионными программами. Значит, вернуть можно до 52 000 ₽ в год, при высоких доходах — до 88 000 ₽.

Вычет можно получать каждый год, не дожидаясь конца срока. Но если закрыть счёт раньше, все полученные вычеты придётся вернуть.

Вычет на взносы подойдёт, если у Вас есть доход, с которого платится НДФЛ: зарплата, сдача квартиры, доход ИП на общей системе налогообложения. Если НДФЛ Вы не платите (самозанятые, ИП на упрощёнке, неработающие пенсионеры), вернуть нечего — но остаётся льгота на доход.

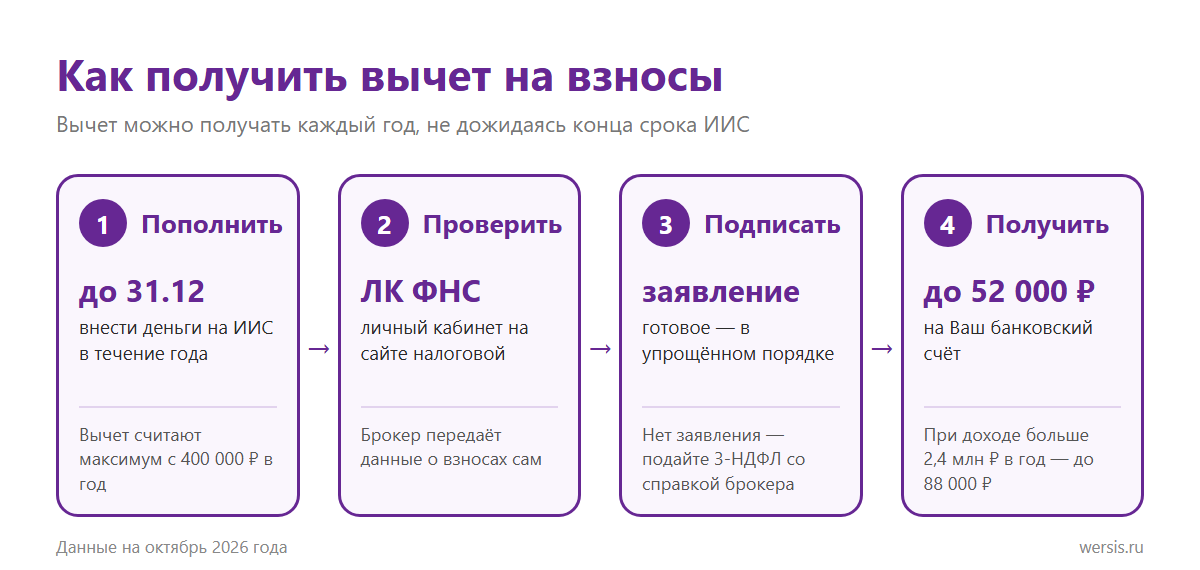
Как получить вычет на взносы

  1. Пополните ИИС в течение года.
  2. После окончания года загляните в личный кабинет на сайте налоговой: если брокер передал данные, там появится готовое заявление на вычет в упрощённом порядке — его остаётся подписать.
  3. Если заявления нет — запросите у брокера справку о взносах на ИИС и договор, заполните декларацию 3-НДФЛ в личном кабинете налоговой или на Госуслугах и подайте заявление на возврат.
  4. Деньги придут на Ваш банковский счёт. Вычет можно получить за последние 3 года.
Как получить вычет по ИИС-3

Освобождение дохода от налога (бывший тип Б)

Если продержать ИИС-3 весь срок, при закрытии не нужно платить НДФЛ с дохода от продажи бумаг и купонов — до 30 млн ₽. Лимит считается по всем ИИС-3, закрытым в одном году; с суммы больше лимита налог заплатить придётся.

Дивиденды под льготу не попадают: налог с них удерживают сразу при выплате.

Эта льгота особенно выгодна, если:

  • Вы активно покупаете и продаёте бумаги;
  • у Вас нет официального дохода или он маленький — например, Вы пенсионер, самозанятый или ИП на упрощёнке;
  • Вы рассчитываете на большой доход от роста цен бумаг.

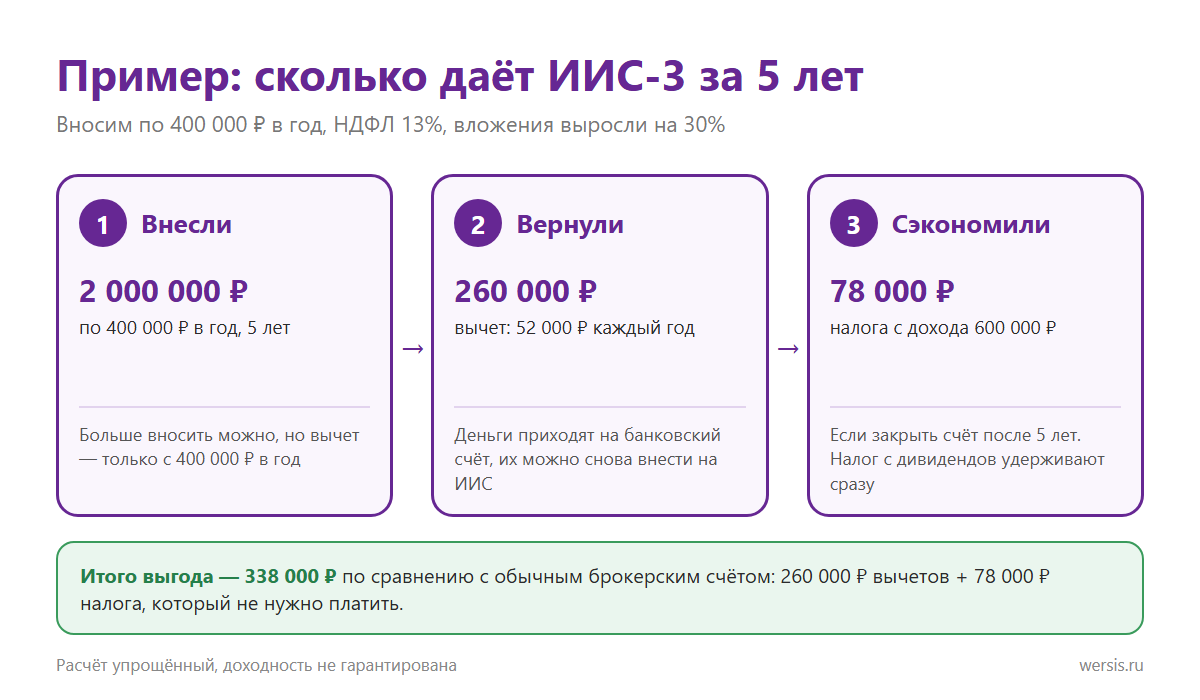
Пример: сколько даёт ИИС-3 за 5 лет

Допустим, Вы 5 лет вносите на ИИС-3 по 400 000 ₽ в год и платите НДФЛ 13%:

  • всего внесено 2 000 000 ₽;
  • налоговая каждый год возвращает 52 000 ₽ — за 5 лет 260 000 ₽;
  • вложения выросли на 30%, доход — 600 000 ₽. При закрытии после срока налог 13% с него (78 000 ₽) платить не нужно.

Итого выгода по сравнению с обычным брокерским счётом — 338 000 ₽. Расчёт упрощённый: доходность не гарантирована, а налог с дивидендов удерживают сразу.

Пример расчёта для ИИС-3

Страхование счёта — до 1,4 млн ₽

С 1 января 2026 года деньги и бумаги на ИИС-3 застрахованы на сумму до 1,4 млн ₽ — похоже на страхование вкладов в АСВ. Компенсацию выплатит фонд гарантирования, если брокер обанкротится. От падения цен на бумаги и неудачных вложений страховка не защищает.

Старые ИИС, открытые до 2024 года, и обычные брокерские счета эта страховка не покрывает. Но ценные бумаги в любом случае учитываются в депозитарии на Ваше имя: если с брокером что-то случится, их можно перевести к другому брокеру.

Недостатки ИИС

Минусы у ИИС тоже есть: деньги «заморожены» на годы, выбор бумаг ограничен, а за сделки берут комиссию.

Долгий срок без возможности снять деньги

ИИС-3 открывается минимум на 5 лет (для счетов, открытых с 2027 года, — дольше, до 10 лет). Снять часть денег в это время нельзя — только закрыть счёт целиком. Тогда:

  • все полученные вычеты на взносы придётся вернуть;
  • с дохода нужно заплатить налог, как на обычном брокерском счёте: 13%, а с дохода больше 2,4 млн ₽ в год — 15%. Налог посчитает и удержит брокер.

Исключение — оплата дорогостоящего лечения из перечня правительства: на него можно снять деньги, не теряя льгот.

Как не «замораживать» деньги надолго:

  • откройте ИИС заранее, а пополняйте позже — срок идёт с даты договора;
  • узнайте у брокера, можно ли перечислять купоны и дивиденды на банковский счёт, — на ИИС-3 это разрешено;
  • не вносите на ИИС деньги, которые могут понадобиться в ближайшие годы, — для них лучше вклад, накопительный счёт или «Инвесткопилка» Т-Банка: деньги из неё можно вывести в любой день.

Только российские ценные бумаги

На ИИС можно покупать только ценные бумаги российских компаний и государства: акции, облигации, ОФЗ, паи российских фондов. Ценные бумаги иностранных компаний и депозитарные расписки покупать на ИИС запрещено (распоряжение Правительства РФ от 22.01.2024 № 104-р).

Цифровые финансовые активы — не ценные бумаги, держать их на ИИС тоже нельзя. Подробнее — в статье «ЦФА в 2026».

Комиссии

На ИИС, как и на обычном брокерском счёте, берут комиссию за каждую покупку и продажу бумаг — обычно доли процента от суммы сделки. У некоторых брокеров есть ещё плата за обслуживание счёта, а при доверительном управлении — комиссия управляющей компании. Сравните тарифы до открытия счёта: при небольших суммах комиссии заметно съедают доход.

Закрытие ИИС

ИИС можно закрыть в любой момент. Если закрыть раньше срока, льготы пропадут — подробнее в разделе «Недостатки ИИС». После окончания срока счёт можно закрыть, сохранив все льготы, или продолжать им пользоваться.

Стоит ли закрывать ИИС после окончания срока

ИИС не обязательно закрывать сразу по окончании срока: пользоваться им можно сколько угодно. Но закрыть счёт бывает выгодно, если:

  • Вы больше не собираетесь инвестировать и деньги нужны;
  • у Вас старый ИИС типа А: деньги с него можно положить на новый ИИС-3 и снова получать вычет (помните про лимит 400 000 ₽ в год);
  • у Вас старый ИИС, и выгоднее перейти на ИИС-3, где действуют сразу обе льготы.

При закрытии ИИС продавать бумаги не обязательно: их можно перевести на обычный брокерский счёт и держать дальше.

Наследование ИИС

Если владелец ИИС умер, счёт закрывается, а бумаги и деньги на нём переходят наследникам как обычное наследство. Налог с наследства платить не нужно.

Налоговые льготы ИИС к наследникам не переходят: получить вычет за умершего или освобождение дохода они не смогут. Нужно ли возвращать вычеты, которые владелец успел получить, если срок ИИС не истёк, — единой позиции нет, это лучше уточнить в налоговой.

Что делать со старым ИИС

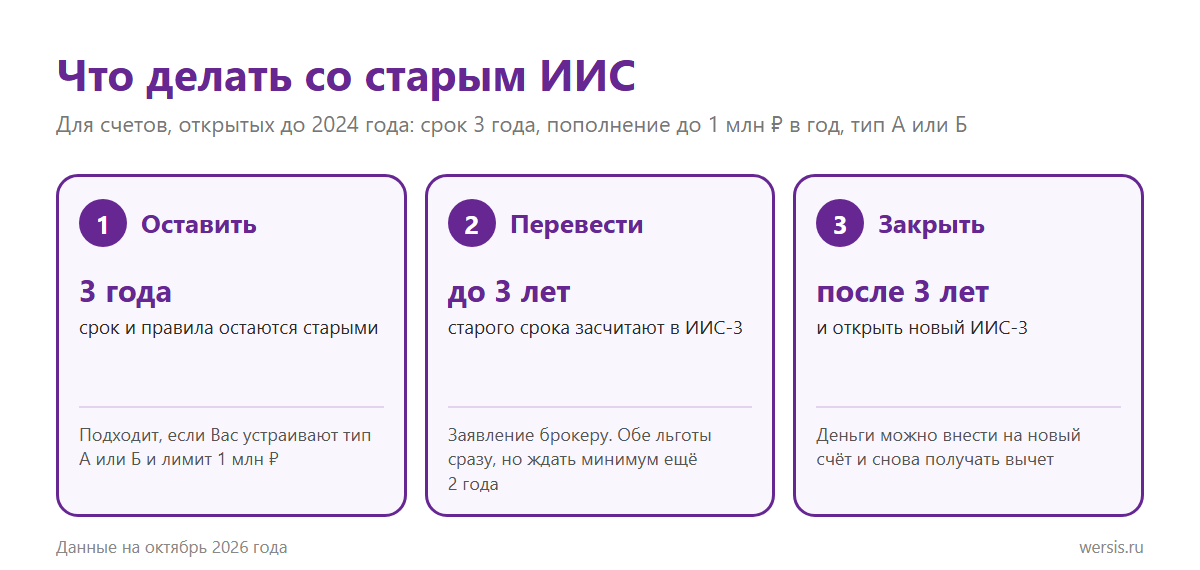
ИИС, открытые до 2024 года, продолжают работать по старым правилам: срок 3 года, пополнение до 1 млн ₽ в год, льгота типа А или Б. Есть три варианта:

  • Оставить как есть — если Вас устраивают старые условия.
  • Перевести в ИИС-3 — подать заявление брокеру. Счёт начнёт работать по новым правилам, а срок старого ИИС засчитают, но не больше 3 лет. Значит, при сроке ИИС-3 в 5 лет останется подождать ещё минимум 2 года.
  • Закрыть после трёх лет и открыть новый ИИС-3, если хотите начать заново.
Что делать со старым ИИС

Частые вопросы об ИИС

Да: ИИС открывает физическое лицо, а ИП — тоже физическое лицо. Но вычет на взносы получится, только если Вы платите НДФЛ — например, ИП на общей системе налогообложения или работаете ещё и по найму. На упрощёнке, патенте и как самозанятый вернуть нечего, зато работает льгота на доход.

С пенсии НДФЛ не платят, поэтому вычет на взносы пенсионер получит, только если есть другой облагаемый доход — например, зарплата или сдача квартиры. Если такого дохода нет, ИИС-3 всё равно полезен: доход до 30 млн ₽ при закрытии после срока не облагается налогом.

Частично — нет: до конца срока можно только закрыть счёт целиком, и тогда льготы пропадут. Исключение — оплата дорогостоящего лечения. Купоны и дивиденды можно получать на банковский счёт, если брокер это поддерживает.

Ценные бумаги учитываются в депозитарии на Ваше имя, поэтому их переведут к другому брокеру. А деньги и бумаги на ИИС-3 с 2026 года ещё и застрахованы — до 1,4 млн ₽.

Пополнить ИИС можно только рублями. Ценные бумаги иностранных компаний и депозитарные расписки на ИИС покупать нельзя.

До трёх ИИС-3 одновременно — у одного или у разных брокеров. Лимит вычета на взносы — 400 000 ₽ в год, общий для всех счетов.

Да, в любой момент. Срок ИИС при переводе сохраняется.

5 1 голос
Рейтинг статьи
Подписаться
Уведомить о
guest
0 комментариев
Новые
Старые Популярные
Межтекстовые Отзывы
Посмотреть все комментарии
Авторизация
*
*
Регистрация
*
*
*
Пароль не введен
Генерация пароля
0
Оставьте комментарий! Напишите, что думаете по поводу статьи.x
Для улучшения работы сайта и его взаимодействия с пользователями я использую файлы cookie. Продолжая работу с сайтом, Вы разрешаете использование cookie-файлов. Вы всегда можете отключить файлы cookie в настройках Вашего браузера. Подробнее